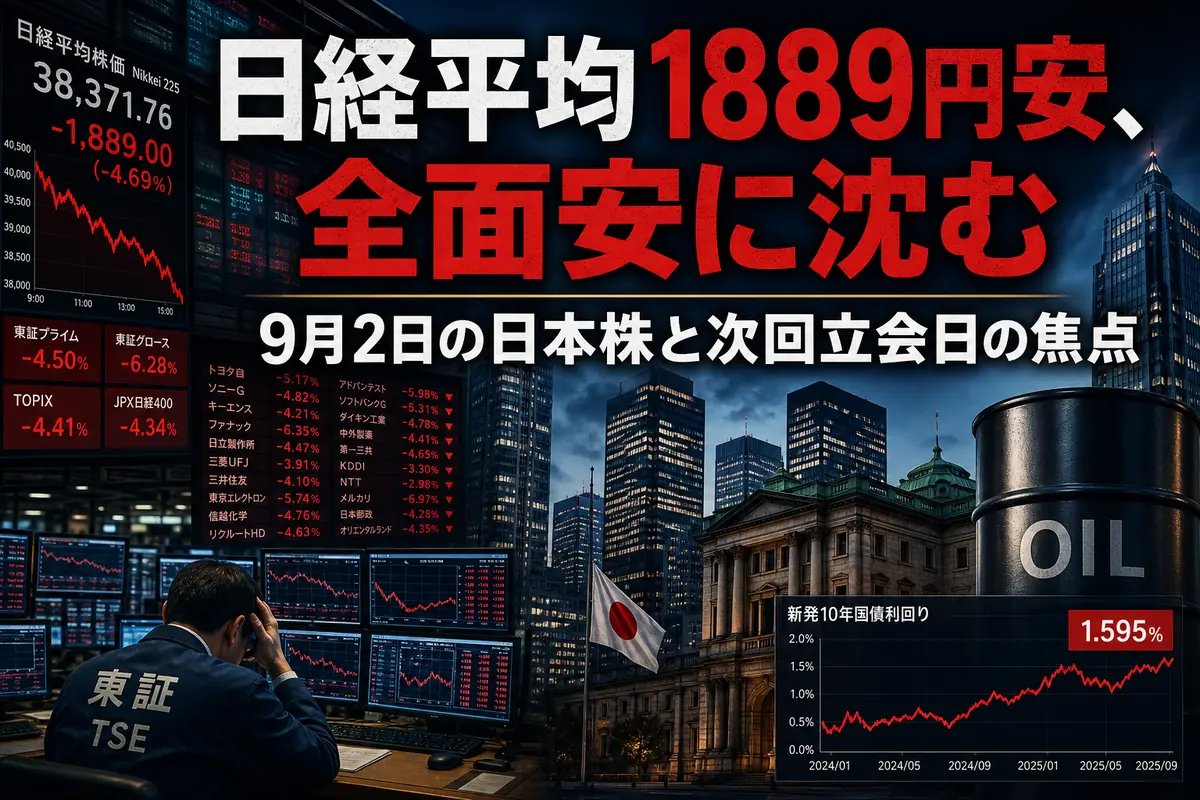
日経平均1889円安、全面安に沈む 9月2日の日本株と次回立会日の焦点
9月2日の東京株式市場は、原油高と日米の長期金利上昇、米半導体株安が重なり、幅広い銘柄が売られました。日経平均株価は前日比1889円70銭安の6万4325円64銭。下落率は2.85%に達し、3日続落で取引を終えています。
焦点は、単なる値がさ株主導の下落ではなく、東証プライムの9割超が値下がりしたことです。次回9月3日は、原油と長期金利が落ち着くか、6万4000円近辺で売り圧力が弱まるかが戻りの条件になります。
- 日経平均:6万4325円64銭、前日比1889円70銭安
- TOPIX:4081.60、同100.26ポイント安
- 東証グロース市場250指数:777.48、同22.61ポイント安
- 東証プライム:値上がり94、値下がり1436、変わらず19
※指数と騰落数は2026年9月2日大引け時点。売買代金の終日確定値は、記事作成時点で参照先の更新を確認できなかったため記載していません。
主要指数はそろって大幅安
大型株、新興株を問わず、売りが市場全体に広がりました。
日経平均は前日比2.85%安、TOPIXは2.40%安、東証グロース市場250指数は2.83%安です。日経平均だけでなくTOPIXとグロース250も大きく下げたため、指数寄与度の高い一部銘柄だけが相場を押し下げたわけではありません。
東証プライムでは値下がり1436銘柄に対し、値上がりは94銘柄にとどまりました。値下がり銘柄の比率は9割を超え、投資家が業種や企業を選別するより、株式全体のリスクを減らす動きが優勢だったことを示しています。
前場の売買代金は概算4兆137億円でした。朝から売りが集中し、日経平均は午前10時52分に前日比1981円安の6万4234円まで下落。その後も安値圏から大きく離れられませんでした。
半導体株だけではない、33業種すべてが下落
下落の中心にはAI・半導体関連株がありましたが、売りはそこにとどまりませんでした。
日経平均の下押し寄与が大きかったのは、ソフトバンクグループ、アドバンテスト、東京エレクトロン、リクルートホールディングス、TDKです。この5銘柄だけでも、日経平均を大きく押し下げました。
業種別では東証33業種がすべて下落。下落率上位には次の業種が並びました。
- 非鉄金属
- サービス業
- ガラス・土石製品
- 電気機器
- 輸送用機器
- 空運業
半導体・電子部品に加え、金利上昇や原油高の影響を受けやすい業種にも売りが波及しています。円相場が1ドル=160円台前半へ下落しても輸出株全体の支えにはならず、為替の追い風より金利と地政学リスクへの警戒が勝りました。
一方、日経平均へのプラス寄与上位には第一三共、塩野義製薬、住友ファーマが入りました。医薬品の一角には相対的な底堅さが見られたものの、市場全体を支える規模には至っていません。
原油高と長期金利上昇が同時に重荷
この日の売りを強めたのは、海外株安だけではありません。原油高と金利上昇が同時に進み、企業収益と株式の評価の両面に逆風がかかりました。
中東情勢の緊迫化で原油が上昇
米国とイランを巡る緊張が強まり、WTI原油先物は日本時間2日朝に一時1バレル=91ドル台を付けました。
原油高は航空・陸運などの燃料費を押し上げます。製造業にも物流費や原材料費の上昇を通じて影響し、物価高が長引けば個人消費の重荷にもなります。資源価格の上昇が一部のエネルギー関連企業に有利でも、この日は市場全体へのコスト増加懸念が上回りました。
日本の10年債利回りは3%台が意識される
国内では、新発10年国債利回りが前日に3%へ到達。米長期金利も4.8%まで上昇し、世界的な金利高が株式市場の評価を圧迫しました。
金利が上がると、将来利益の現在価値で評価されやすい成長株には売りが出やすくなります。借入負担が重い企業、不動産、REITにも逆風です。銀行など金利上昇が収益改善につながりやすい業種も、この日は全面的なリスク回避に押されました。
ここがポイント: 円安だけを見れば輸出企業には追い風ですが、9月2日は原油高、国内外の金利上昇、米ハイテク株安が同時に進み、円安効果を打ち消しました。
前日の米国株安が半導体株に波及
9月1日の米国市場では、NYダウが0.79%安、S&P500が0.71%安、ナスダック総合指数が1.03%安となりました。フィラデルフィア半導体株指数(SOX)は2.13%下落しています。
SOX指数の下落は、東京市場の半導体製造装置株や電子部品株への売りにつながりました。日経平均は半導体・ハイテク関連の値がさ株の影響を受けやすいため、米半導体株安が指数の下落幅を広げています。
ただし、TOPIXも100ポイント超下げ、プライム市場の9割超が値下がりしました。したがって、今回の下落を「半導体株だけの調整」と捉えるのは不十分です。
大引け後と海外時間に確認する材料
9月2日夜から3日朝にかけて、米国の雇用・景況感と企業決算が相場の方向を左右します。
- 米8月ADP雇用統計
- 米7月製造業受注
- 米地区連銀経済報告(ベージュブック)
- 米国企業ではブロードコムなどの決算
- 国内では内田洋行の決算内容と市場評価
特に重要なのは、米経済指標が金利をどう動かすかです。強い指標が米金利をさらに押し上げれば、成長株への逆風が続きます。一方、弱すぎる結果も景気減速への警戒を招くため、指標の良し悪しだけでなく、米国債利回りと株価指数先物の反応を確認する必要があります。
大引け後の個別決算や適時開示は、次回立会日の寄り付き前に内容を再確認したいところです。市場全体が不安定な局面では、好材料があっても地合いに押され、反対に悪材料への反応が大きくなりやすいためです。
9月3日の注目点と強弱シナリオ
次回立会日は、自律反発の有無よりも、売りが市場全体に広がる状態から抜け出せるかが重要です。
反発につながる条件
- 原油価格が91ドル台から落ち着く
- 日米の長期金利が上昇を止める
- 米ハイテク株やSOX指数が反発する
- 日経平均が6万4000円台を維持し、値上がり銘柄数が増える
- 半導体株以外の内需・ディフェンシブ株に買いが広がる
9月2日は一時6万4234円まで下げた後、その水準を割り込まずに引けました。3日にこの安値を維持できれば、短期的な買い戻しが入りやすくなります。
下押しが続く条件
- 中東情勢の悪化で原油価格が一段高になる
- 日本の10年債利回りが3%台で上昇を続ける
- 米金利高と半導体株安が止まらない
- 日経平均が9月2日の安値を割り込み、6万4000円を下回る
- 値下がり銘柄が再びプライム市場の8~9割を占める
最初に見るべき価格帯は日経平均の6万4000円近辺です。ただし、指数だけが戻っても騰落数が改善しなければ、値がさ株の買い戻しにとどまります。
9月3日は、寄り付き後30分の騰落数、半導体株と非鉄金属株の下げ止まり、ドル円、国内10年債利回りをセットで確認する必要があります。指数の反発幅より、売られる銘柄の広がりが縮小するかどうかが、地合い改善を見分ける具体的な手掛かりです。