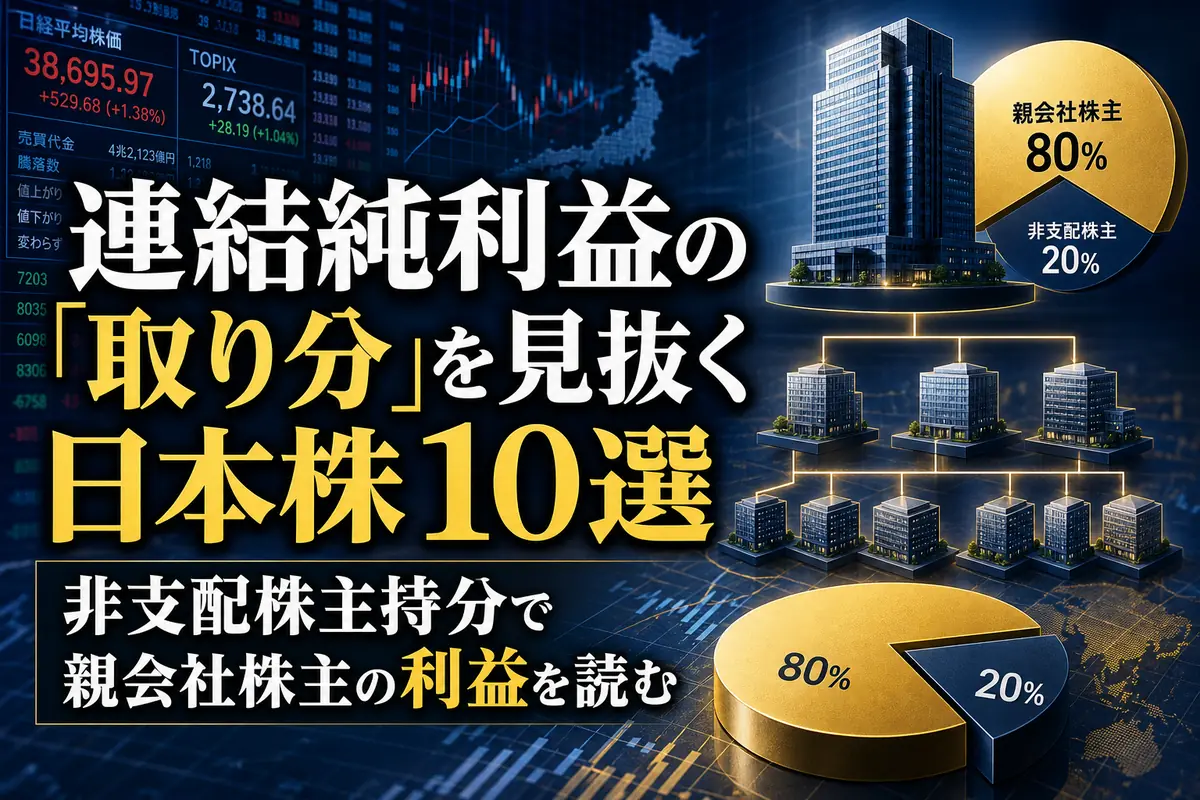
連結純利益の「取り分」を見抜く日本株10選 非支配株主持分で親会社株主の利益を読む
投資に関する注意: 本記事は公開資料を使った学習・比較材料であり、特定銘柄の売買を勧めるものではありません。投資判断は自己責任で行ってください。記載内容は将来の運用成果を保証しません。
連結決算で最初に見るべき純利益は、損益計算書の最下段に近い「当期利益」そのものではありません。株価、PER、配当余力を考えるなら、そこから非支配株主に帰属する利益を差し引いた「親会社の所有者に帰属する当期利益」が出発点です。
子会社を多く持つ企業では、グループ全体が稼いだ利益の一部が、上場子会社や合弁相手など親会社以外の株主に帰属します。連結売上高や営業利益が伸びても、親会社株主の取り分が同じ割合で増えるとは限りません。
この記事では、非支配株主持分を読む練習に向く日本株10社を比較します。数値は各社の最新の決算短信・有価証券報告書で再確認することを前提とし、確認基準日は2026年8月22日です。
この記事で分かること
- 「連結当期利益」と「親会社株主に帰属する利益」の違い
- 非支配株主への利益流出がPERやROEの読み方に与える影響
- 子会社再編が親会社株主の取り分を増減させる仕組み
- 10社を短期・中期・長期で追う際の監視条件
非支配株主持分は「他人の持ち分」であり、負債ではない
非支配株主持分は、連結子会社の純資産のうち親会社以外の株主に属する部分です。 親会社が子会社を支配していれば、持株比率が100%未満でも子会社の資産、負債、売上高、費用を原則として全額連結します。
たとえば、親会社が子会社の80%を保有しているとします。子会社が100億円の当期利益を稼げば、連結損益計算書には100億円が取り込まれます。しかし、単純化すれば20億円は残り20%を持つ非支配株主の取り分です。親会社株主に帰属するのは80億円となります。
- 連結当期利益:グループ全体の最終利益
- 非支配株主に帰属する当期利益:親会社以外の株主の取り分
- 親会社の所有者に帰属する当期利益:親会社株主の取り分
計算関係は次のように捉えられます。
親会社株主帰属利益 = 連結当期利益 − 非支配株主帰属利益
日本基準では「親会社株主に帰属する当期純利益」、IFRSでは「親会社の所有者に帰属する当期利益」など、表示名が異なります。意味はほぼ同じです。
ここがポイント: 売上高と営業利益は子会社分を100%取り込む一方、最終利益では非支配株主の取り分を分けます。PERや1株利益を見るときは、親会社株主に帰属する利益を使わなければ、株主が受け取れる利益を過大評価しかねません。
まず確認したい3つの比率
金額の大きさだけでなく、利益と純資産の「親会社株主への帰属率」を追うと企業間比較がしやすくなります。
1. 利益帰属率
利益帰属率は、グループ全体の最終利益のうち親会社株主に残る割合を見る簡易指標です。
利益帰属率 = 親会社株主帰属利益 ÷ 連結当期利益
100%に近いほど利益流出が少なく、低いほど非支配株主に帰属する利益が大きいと読めます。ただし、非支配子会社が赤字なら比率が100%を超えることもあるため、一年だけで機械的に判断してはいけません。
2. 非支配利益負担率
非支配利益負担率 = 非支配株主帰属利益 ÷ 連結当期利益
利益帰属率の裏返しです。複数年度で上昇しているなら、少数株主がいる子会社の利益成長が親会社本体を上回っている可能性があります。
3. 純資産帰属率
純資産帰属率 = 親会社所有者帰属持分 ÷ 資本合計
ROEの分母には通常、親会社株主に帰属する自己資本を使います。資本合計をそのまま使うと、非支配株主持分まで親会社株主の元手として扱ってしまい、ROEを不当に低く見積もる場合があります。
非支配株主持分を点検したい日本株10選
比較の狙いは「非支配株主持分が多い会社ほど悪い」と順位づけることではなく、利益の取り分が変わる理由を見つけることです。
以下の購入・売却ラインは断定的な株価目標ではありません。株価が日々変わるため、直近終値、会社予想EPS、予想PER、決算イベントを組み合わせた監視条件として示します。実際の売買前には、証券会社や取引所の最新データで株価、出来高、PER、PBR、配当利回りを更新してください。
| 銘柄 | 評価 | 主な観察点 | 向く期間 |
|---|---|---|---|
| ソフトバンクグループ(9984) | ★★★★☆ | 投資損益と非支配利益の振れ | 中期 |
| ソフトバンク(9434) | ★★★★☆ | 子会社利益と株主還元の両立 | 中長期 |
| NTT(9432) | ★★★★☆ | グループ再編後の利益帰属 | 長期 |
| 楽天グループ(4755) | ★★★☆☆ | 金融子会社とモバイルの損益差 | 短中期 |
| ソニーグループ(6758) | ★★★★☆ | 事業分離・再編と利益構成 | 中長期 |
| トヨタ自動車(7203) | ★★★★☆ | 国内外子会社と為替感応度 | 中長期 |
| 伊藤忠商事(8001) | ★★★★☆ | 上場・非上場事業会社の取り分 | 長期 |
| 三菱商事(8058) | ★★★★☆ | 資源・事業投資先の利益配分 | 中長期 |
| パナソニック ホールディングス(6752) | ★★★☆☆ | 事業会社制と構造改革 | 中期 |
| セブン&アイ・ホールディングス(3382) | ★★★☆☆ | 子会社再編と事業売却 | 短中期 |
10社の決算をどう読むか
各社で見るべきなのは、非支配株主持分の絶対額ではなく、それが増減した原因と親会社株主の1株利益への影響です。
1. ソフトバンクグループ(9984)
評価は★★★★☆。投資損益の変動が大きいため、単年度PERよりNAVと親会社株主帰属利益の橋渡しが重要です。
傘下に通信、投資ファンド、AI関連資産を持ち、連結構造が複雑です。投資先の評価損益、持分変動利益、税金、非支配株主への帰属を順番に追わなければ、連結当期利益から普通株主の価値へ直線的につなげられません。
- 強気材料:保有資産価値の上昇、自社株買い、資産売却による財務改善
- 弱気材料:投資先評価の急変、円高、LTV上昇、利益と営業キャッシュフローの乖離
- 主要指標:PERよりNAVディスカウント、LTV、手元流動性、親会社株主帰属利益を優先
- 購入監視ライン:NAVディスカウントが過去レンジ上限方向へ拡大し、LTVが会社方針内に収まる局面
- 売却・縮小ライン:NAV接近だけでなく、LTV上昇や主要資産の下落が同時に起きた局面
短期は投資先の株価と自社株買い観測に左右されます。中期ではAI関連資産の価値が親会社株主にどの程度帰属するかを確認する投資に向きます。
2. ソフトバンク(9434)
評価は★★★★☆。通信の安定収益を土台に、上場・非上場子会社の成長と配当余力を同時に追う銘柄です。
通信以外の事業が拡大すると連結売上高は伸びますが、子会社に少数株主がいれば利益の全額がソフトバンク株主に残るわけではありません。営業利益の成長率と親会社所有者帰属利益の成長率を並べると、取り分の変化が見えます。
- 強気材料:通信収益の安定、非通信事業の拡大、高い株主還元姿勢
- 弱気材料:配当性向の高さ、設備投資負担、子会社利益の一部流出
- 主要指標:予想PER、配当利回り、フリーキャッシュフロー、利益帰属率
- 購入監視ライン:予想配当利回りが自身の中期レンジ上限に近づき、会社予想利益とFCFが維持される局面
- 売却・縮小ライン:減配懸念が高まる、または営業増益でも親会社帰属利益が減る局面
インカム重視の長期投資家に向きます。ただし、高配当だけで判断せず、配当原資が親会社株主に帰属する利益と現金で裏づけられているかが焦点です。
3. NTT(9432)
評価は★★★★☆。巨大な連結グループでは、営業利益の伸びと1株利益の伸びを分けて見る必要があります。
完全子会社化やグループ内再編は、外部株主への利益流出を減らす可能性があります。一方、買収資金や統合費用が増えれば、取り分改善の効果がすぐEPSに表れないこともあります。
- 強気材料:国内通信の安定収益、データ・法人事業、継続的な自社株買い余地
- 弱気材料:通信料金競争、設備投資、規制、海外案件の採算
- 主要指標:EPS、ROE、FCF、配当、非支配株主持分の前年差
- 購入監視ライン:会社予想EPSが維持され、予想PERが過去レンジ下側に入る局面
- 売却・縮小ライン:利益帰属率の悪化とFCF減少が続き、還元余力が低下する局面
長期の配当・自社株買いを重視する投資家向けです。再編発表時には「連結利益が増えるか」ではなく「外部へ流れていた利益をいくら取り込めるか」を試算します。
4. 楽天グループ(4755)
評価は★★★☆☆。金融・インターネットの利益とモバイルの損失が混在するため、連結最終利益だけでは転換点を捉えにくい銘柄です。
子会社の資本政策や上場、持分変化が親会社株主の取り分と資金調達力を左右します。連結EBITDAが改善しても、利払い、税金、非支配利益を経て親会社帰属利益が黒字化するまでには距離が残る場合があります。
- 強気材料:モバイル損益の改善、契約回線増加、金融事業の収益力
- 弱気材料:有利子負債と借換負担、希薄化、競争激化
- 主要指標:モバイルEBITDA、FCF、社債償還、親会社帰属利益
- 購入監視ライン:モバイルのFCF改善が複数四半期続き、資金調達懸念が後退する局面
- 売却・縮小ライン:赤字縮小が止まる、追加の大型希薄化が生じる、または借換条件が悪化する局面
材料への反応が速いため短中期向けです。黒字化期待だけで先回りせず、親会社株主帰属利益とFCFの双方で確認する必要があります。
5. ソニーグループ(6758)
評価は★★★★☆。ゲーム、音楽、映画、イメージセンサーなどの事業価値を足し上げつつ、再編後の帰属利益を確認する銘柄です。
事業分離や持分変更があると、売上高の連続性が途切れ、非継続事業や非支配株主持分の影響も生じます。前年との単純比較より、継続事業の営業利益、親会社帰属利益、1株利益を同じ範囲にそろえることが大切です。
- 強気材料:コンテンツIP、ゲームの継続課金、センサー需要
- 弱気材料:大型作品の成否、ゲーム開発費、スマートフォン市況、為替反転
- 主要指標:事業別利益、調整後EBITDA、ROE、EPS、FCF
- 購入監視ライン:成長事業の会社計画が維持され、再編影響を除く予想PERが過去レンジ下側に入る局面
- 売却・縮小ライン:主力事業の利益率低下が複数部門へ広がり、EPS予想が下方修正される局面
中長期の成長投資向けです。再編のたびに「見かけの減収」と「親会社株主の価値低下」を分けて考えます。
6. トヨタ自動車(7203)
評価は★★★★☆。連結規模が大きく、国内外の子会社、販売金融、持分法会社まで含めた利益配分を読む教材になります。
販売台数、為替、原材料、品質関連費用が営業利益を動かし、その後に金融損益、税金、非支配利益が加わります。台数増だけではEPSを説明できません。
- 強気材料:商品力、ハイブリッド需要、厚い財務基盤、還元強化
- 弱気材料:円高、関税、品質問題、電動化投資、景気後退
- 主要指標:営業利益率、ROE、ネットキャッシュ、EPS、配当・自社株買い
- 購入監視ライン:為替前提を保守的に置いても利益計画が維持され、PBRが自身の中期レンジ下側へ近づく局面
- 売却・縮小ライン:台数と単価が同時に悪化し、品質費用や関税で会社予想が下方修正される局面
景気循環を許容できる中長期投資家向けです。非支配利益だけでなく、持分法投資利益との違いも併せて確認すると連結構造を正しく読めます。
7. 伊藤忠商事(8001)
評価は★★★★☆。多数の事業会社を束ねるため、基礎収益の伸びが親会社株主のEPSに届く経路を点検しやすい企業です。
子会社の利益成長、追加取得、売却、減損が毎期の最終利益を動かします。非支配株主がいる有力子会社では、事業会社の好調を親会社の利益へ100%置き換えないことが重要です。
- 強気材料:非資源分野の厚み、生活消費関連、資産入替、株主還元
- 弱気材料:中国・商品市況、事業投資先の減損、買収価格
- 主要指標:基礎収益、ROE、ネットDER、営業キャッシュフロー、EPS
- 購入監視ライン:基礎収益見通しが維持され、予想PERが同業および自身の成長率に対して割高でない局面
- 売却・縮小ライン:一過性利益を除く基礎収益が減少し、ネットDER上昇や還元縮小が重なる局面
長期の複利成長を狙う投資家向けです。子会社株の追加取得は、取得価格に見合うEPS増加があるかを必ず計算します。
8. 三菱商事(8058)
評価は★★★★☆。資源と非資源の事業投資を抱え、利益帰属率とキャッシュ創出力の差を比較するのに適しています。
資源価格が上昇すれば持分利益や配当が増える一方、投資先の少数株主やパートナーとの利益配分があります。会計利益が大きくても、親会社が自由に使える現金とは限りません。
- 強気材料:資産分散、LNG・金属資源、資産売却、累進的な還元
- 弱気材料:資源価格下落、投資先の減損、地政学、巨額投資の回収遅延
- 主要指標:基礎営業キャッシュフロー、ROE、ネット有利子負債、EPS、還元総額
- 購入監視ライン:資源価格を平準化した利益でも還元方針を維持でき、PBRが資本効率改善を十分織り込まない局面
- 売却・縮小ライン:資源安と非資源案件の減損が重なり、基礎CFで配当・投資を賄いにくくなる局面
中長期向けですが、資源市況を利用した短期売買にも反応します。親会社帰属利益と基礎キャッシュフローが同方向かを重視します。
9. パナソニック ホールディングス(6752)
評価は★★★☆☆。事業会社制のもとで構造改革が親会社株主の利益へ届くかを確認する銘柄です。
車載電池、家電、法人向け事業など、収益性と投資局面が異なる事業を抱えます。補助金や一時利益が当期利益を押し上げる局面では、調整後営業利益、税引前利益、親会社帰属利益の差を分解する必要があります。
- 強気材料:電池需要、生産性改善、低採算事業の再編
- 弱気材料:投資負担、需要変動、原材料・為替、構造改革費用
- 主要指標:調整後営業利益率、ROE、FCF、EPS、事業別投下資本収益性
- 購入監視ライン:構造改革費を含めてもFCFが改善し、予想PBR・PERが同業比で割安な局面
- 売却・縮小ライン:電池投資の回収遅延と低採算事業の悪化が重なり、ROE改善計画が後ずれする局面
再評価を待つ中期投資向けです。一過性の補助金や税効果を恒常利益として評価しないことが欠かせません。
10. セブン&アイ・ホールディングス(3382)
評価は★★★☆☆。事業売却、子会社再編、資本政策が親会社株主価値を大きく動かしやすい局面です。
コンビニ事業の収益力に加え、非中核事業の切り離しや持分変更が連結範囲を変えます。売却益で当期利益が増えても翌期に再現せず、利益を生んでいた子会社を外せば継続利益は減ります。
- 強気材料:コンビニの収益改善、事業ポートフォリオ改革、還元余地
- 弱気材料:北米消費、食品・人件費、再編不確実性、売却後の利益縮小
- 主要指標:既存店売上高、営業利益率、ROIC、EPS、売却益を除くFCF
- 購入監視ライン:再編後の継続事業EPSが明確になり、保守的な前提でも株価に上振れ余地がある局面
- 売却・縮小ライン:再編期待だけで評価が上昇し、既存店・利益率・継続EPSが伴わない局面
イベント感応度が高く短中期向けです。売却額ではなく、税引後手取り、債務削減、還元、失われる利益を一つの表にして判断します。
PER・PBR・ROEを間違えないための確認順序
企業比較では、分子と分母を同じ株主範囲にそろえることが最重要です。
PERは親会社株主帰属利益から計算する
PERの分母となるEPSは、親会社株主に帰属する利益を期中平均株式数で割って算出します。連結当期利益をそのまま使うと、非支配株主の利益まで普通株主のものとして扱うため、PERが実態より低く見える可能性があります。
PBRは親会社所有者帰属持分でそろえる
1株当たり純資産も、親会社株主に帰属する持分を基礎にします。決算資料の「資本合計」と「親会社の所有者に帰属する持分」が異なる企業では、どちらを採用したデータか確認します。
ROEは特殊要因を分けて複数年で見る
ROEは通常、親会社株主帰属利益を期首・期末平均の親会社株主帰属持分で割ります。子会社売却益や負ののれんなどで利益が一時的に膨らめばROEも跳ね上がります。
少なくとも次を並べてください。
- 3〜5年の親会社株主帰属利益
- 3〜5年の非支配株主帰属利益
- 利益帰属率の推移
- 一過性損益を除いた利益
- 営業キャッシュフローとフリーキャッシュフロー
- 自社株買いを反映した発行済株式数
子会社再編は必ずしも買い材料ではない
完全子会社化は利益の外部流出を減らしますが、支払う買収対価が高すぎれば親会社株主価値は増えません。
完全子会社化
少数株主の持分を買い取ると、その後の子会社利益は親会社株主に100%帰属します。一方で現金支出や新株発行が必要です。
確認式は単純です。
追加で取り込める利益 ÷ 買収対価
この利回りが親会社の資本コストを下回るなら、EPSは増えても企業価値を壊す可能性があります。新株交換なら希薄化後EPSも見る必要があります。
子会社上場・持分売却
資金調達や価値顕在化につながる半面、将来利益の一部が非支配株主へ移ります。売却益は一度だけですが、利益流出は子会社を保有し続ける間、毎期発生します。
子会社の赤字
非支配子会社が赤字なら、その一部を非支配株主が負担するため、親会社帰属利益が連結当期利益を上回る場合があります。利益帰属率が100%超だから優良という意味ではありません。子会社の赤字が続けば、増資支援や減損が必要になる可能性もあります。
投資期間別の使い分け
短期は再編イベント、中期は利益帰属率の変化、長期は資本配分の質を重視します。
短期:決算前後と再編発表を追う
短期では、子会社売却、TOB、完全子会社化、業績修正が主な材料です。楽天グループ、セブン&アイ、ソフトバンクグループのようにイベント感応度が高い銘柄が候補になります。
購入判断は発表見出しだけで行わず、次を計算します。
- 税引後の売却手取り
- 失われる年間利益
- 追加取得できる年間利益
- 借入金・利払いの変化
- 新株発行時の希薄化率
中期:4四半期で「取り分」の改善を確認する
ソニー、パナソニック、商社などは、構造改革や事業入替の結果が四半期ごとに現れます。一四半期の特殊要因ではなく、直近12カ月の親会社帰属利益とFCFを追います。
長期:再投資と還元の両方を見る
NTT、ソフトバンク、トヨタ、伊藤忠商事などでは、親会社株主に残った利益を成長投資、配当、自社株買いへどう配分するかが長期リターンを左右します。高い利益帰属率だけでなく、残った利益から高いROEを維持できるかが重要です。
共通リスクと前提が崩れる条件
非支配株主持分の分析は有効ですが、それだけで株価の方向は決まりません。
- 会計基準差:日本基準とIFRSで表示名や段階利益が異なる
- 為替:海外子会社の利益・純資産が円換算で大きく動く
- 金利:買収資金の利払い、金融子会社の収益、割引率へ影響する
- 景気:自動車、商社、電機では子会社利益が同時に悪化しやすい
- 再編価格:完全子会社化が高値づかみならEPS増加と価値創造が一致しない
- 一時利益:子会社売却益や持分変動利益は翌期に再現しない
- データの時点差:株価指標と決算数値の基準日がずれると比較を誤る
想定が崩れるのは、営業利益が伸びているのに親会社帰属利益とFCFが複数四半期にわたり減る場面です。この組み合わせは、税負担、利払い、非支配利益、一時的な運転資金負担のどこかで株主への利益伝達が詰まっていることを示します。
次の決算で見るべき5項目
次回決算では、純利益の見出しより先に利益の配分表を自分で作ると判断が速くなります。
- 連結当期利益はいくらか
- 非支配株主に帰属する利益はいくらか
- 親会社株主帰属利益とEPSは前年同期比で増えたか
- 営業利益の増減と親会社帰属利益の増減が一致するか
- 子会社取得・売却・増資で翌期の帰属率がどう変わるか
10社を横並びにするときは、PERや配当利回りを更新する前に、この5項目を最新の決算短信から転記してください。特に次回立会日で再編報道が株価材料になった場合、見るべき価格帯は単なるチャートの支持線ではありません。再編後EPSに過去の妥当PERを掛けた評価帯と、希薄化・買収負債を反映した下限を計算し、その範囲から株価が外れた理由を確認することが実践的な第一歩です。